התחדשות עירונית בגובה העיניים: איך מביאים פרויקט לסיום ולא נתקעים באמצע
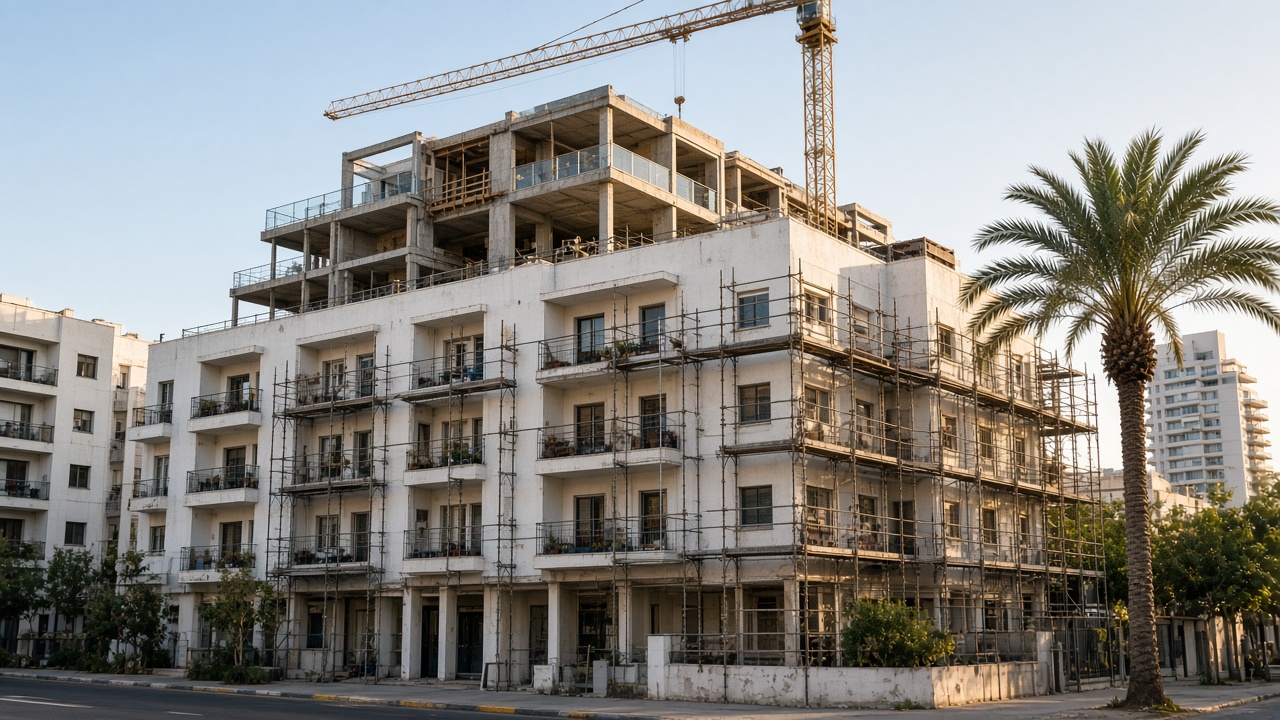
מדריך מעשי שמבוסס על מקרה בוחן אמיתי מפרויקט התחדשות עירונית באזור 3 בתל אביב.
על הנייר, תמ"א 38 או פינוי בינוי נראים כמו עסקה פשוטה. היזם מקבל זכויות בנייה, הדיירים מקבלים דירה חדשה, גדולה ובטוחה יותר. מי שישב פעם בישיבת דיירים יודע שזה רחוק מלהיות פשוט: יש שם אנשים עם חששות שונים, אינטרסים שלא תמיד מתיישבים זה עם זה, והרבה מאוד כסף על השולחן.
המדריך מבוסס על דיון שנערך בפרויקט התחדשות עירונית באזור 3 בתל אביב. באזור הזה, כמו באזורי ביקוש רבים אחרים, מחירי הקרקע והדירות גבוהים מאוד, אבל לצדם יש עלויות תכנון, מיסוי והיטלי השבחה כבדים.
בפרויקט נוצר מתח מרכזי. בעבר הובטחה לדיירים תוספת שטח נדיבה של 16 מ"ר לכל דירה. בעקבות עיכובים בתכנון, שינויים בשוק ועדכון של עלויות הבנייה וההיטלים, התברר שהפרויקט אינו רווחי במתכונתו המקורית. היזם הציע לעדכן את התמורה ל-9 מ"ר נוספים בלבד, כדי שאפשר יהיה לקבל ליווי בנקאי. הדיירים, מנגד, חששו ש"מורידים להם מהמגיע להם".
פלונטר כזה יכול לגמור פרויקט, או לגרור אותו שנים בין עורכי דין ובתי משפט. בהמשך אפרט מה למדנו ממנו על הדרך שבה פרויקט כזה עובד באמת, ואילו מנגנונים עוזרים לצאת ממנו.
הבנק המלווה ודו"ח האפס
נוטים לחשוב שהמשא ומתן הוא בין היזם לבעלי הדירות. בפועל יש צד שלישי, שכמעט לא נוכח בישיבות אבל הוא זה שמחליט אם הפרויקט יוצא לדרך: הבנק המלווה (או גוף מימון חוץ בנקאי).
מה זה דו"ח אפס
דו"ח אפס הוא הבדיקה הכלכלית של הפרויקט לפני שהוא יוצא לדרך. בדרך כלל מכין אותו שמאי או מפקח מטעם הבנק או הגוף המממן. הדו"ח מפרט את ההכנסות הצפויות ממכירת הדירות החדשות מול כל ההוצאות: בנייה, אגרות, היטלים, שכר דירה לדיירים, יועצים, עורכי דין ומימון.
הבנק מתנה את האשראי והערבויות בכך שהדו"ח יציג רווחיות מינימלית, בדרך כלל סביב 15% ומעלה. הרף המדויק משתנה בין גופי מימון ולפי רמת הסיכון של הפרויקט.
שלושה דברים שכדאי לדעת על המימון
- בלי רווחיות אין מימון. אם דו"ח האפס מראה רווחיות נמוכה מהסף שהבנק דורש, הבנק לא יאשר ליווי. בלי ליווי היזם לא יכול להנפיק לדיירים ערבויות חוק מכר, ואי אפשר להתחיל לבנות.
- יזם רציני לא ייכנס לפרויקט גבולי. פרויקט בלי מרווח ביטחון פיננסי מעמיד את היזם ואת הדיירים בסכנת קריסה באמצע הבנייה.
- הבטחות מהעבר לא מעניינות את הבנק. מה שהיזם הבטיח לפני שלוש או ארבע שנים לא נכנס לחישוב. הבנק בוחן את מחירי השוק, העלויות והריבית היום. אם הנתונים השתנו, גם הדרישות שלו השתנו.
היטל ההשבחה והעיכובים בתכנון
אחד הנושאים הסוערים במקרה הבוחן היה היטל ההשבחה. זה תשלום לוועדה המקומית לתכנון ובנייה על עליית ערך הקרקע בעקבות אישור תוכנית משביחה.
מקדם דחייה בשמאות
כשעובר זמן רב בין אישור התוכנית לבין המועד שבו אפשר לממש את הבנייה בפועל, למשל בגלל עיכובים בהוצאת היתר, נוצר פער זמנים.
בשמאות מקובל, במקרים מסוימים, להביא בחשבון מקדם דחייה: מכיוון שההנאה מהזכויות נדחית לעתיד, השווי שלהן היום נמוך יותר. שמאים מכריעים וועדות ערר מכירים בכך לפי נסיבות כל מקרה, וזה יכול להוביל להפחתה מסוימת בהיטל שהיזם יידרש לשלם.
הפחתה בהיטל לא סוגרת את הפער
במשא ומתן עלתה הטענה שאם היזם יפחית את ההיטל בעזרת שומת כפירה או שומה מכרעת, הכסף שייחסך יממן את החזרת התמורה המקורית, כלומר את תוספת 16 המ"ר.
זה נשמע הגיוני, אבל כשבדקנו את המספרים עלו שתי בעיות:
- מתי הסכום ידוע. גובה ההיטל לא ידוע בוודאות עד שלב מתקדם מאוד של הרישוי. אי אפשר לבנות תוכנית פיננסית או להבטיח מטרים על סמך ציפייה להנחה עתידית.
- פרופורציה. גם הפחתה יפה, נניח כמה מאות אלפי שקלים או אפילו מיליון, מתחלקת בין כל הדירות בפרויקט. כשמשווים אותה לעלות הבנייה של מטרים נוספים, מגלים שהיא לבדה לא מכסה תוספת שטח משמעותית לכל הדיירים.
16 מ"ר מול 9 מ"ר: הוויכוח האמיתי
החלק הקשה במשא ומתן מחודש הוא לא החשבון. הוא התחושה של הדיירים שמשהו נלקח מהם.
אותו מספר, שתי תמונות שונות
כשתוספת השטח יורדת מ-16 מ"ר ל-9 מ"ר, כל צד רואה את אותו נתון אחרת לגמרי:
- בעלי הדירות מרגישים שהם מפסידים 7 מ"ר. הייתה להם הבטחה ביד, ועכשיו היזם "לוקח" מהם שטח שכבר היה שלהם.
- היזם רואה את התמונה הכוללת: דירה חדשה מקבלן, בבניין עם מעלית, חניה, ממ"ד, מרפסת ותוספת של 9 מ"ר מעבר לדירה הישנה. מבחינתו הדיירים מרוויחים שווי כספי גדול ולא מפסידים דבר מערך הדירה המקורית.
מה עוזר לצאת מהתקיעות
נציגות הדיירים ועורכי הדין שלהם צריכים להבין שהיצמדות להבטחה ישנה, שכבר לא תואמת את המספרים, כמעט תמיד נגמרת רע.
אם הדיירים יתעקשו על 16 מ"ר בפרויקט שהבנק לא יממן, הם לא יקבלו 16 מ"ר. הפרויקט פשוט יתבטל, והם יישארו בלי תוספת בכלל, עם דירה ישנה בבניין מוזנח. על החובות השוטפות בבניין כזה אפשר לקרוא במדריך תיק תחזוקה לבניין.
חלוקת רווחים עתידיים כפתרון ביניים
היזם חושש מעלויות ומסיכונים. הדיירים בטוחים שהפרויקט ירוויח הרבה יותר ממה שהוא מציג. כשכל צד מחזיק בתחזית אחרת, אחד הפתרונות הסבירים הוא מנגנון חלוקת רווחים עתידיים (Profit-Sharing).
איך המנגנון עובד
במקום לקבוע תמורה קשיחה בשטח בנוי, שמעמיסה הוצאה קבועה וגבוהה על דו"ח האפס ומסכנת את אישור הבנק, מסכימים על תמורה בסיסית בטוחה, למשל תוספת 9 מ"ר. לצדה קובעים בהסכם מנגנון מותנה: אם בסוף הפרויקט יתממשו התרחישים הטובים, הדיירים יקבלו פיצוי כספי או תמורה נוספת מתוך הרווח העודף.
תמורה קבועה מול חלוקת רווחים
| פרמטר | תמורה קבועה בשטח (למשל 16 מ"ר) | חלוקת רווחים עתידיים |
|---|---|---|
| השפעה על דו"ח האפס | מעמיסה עלות קשיחה ומיידית | לא פוגעת בסף הרווחיות הבסיסי שהבנק דורש |
| סיכוי לליווי בנקאי | נמוך מאוד כשהנתונים הכלכליים בעייתיים | סביר שהבנק יאשר את המסגרת הבסיסית |
| טיפול באי ודאות (היטלים, מחירי מכירה) | מחייב הנחות עבודה מחמירות ושמרניות | הפיצוי נקבע לפי מה שקורה בפועל |
| חלוקת הסיכון והסיכוי | הסיכון כולו על היזם, והפרויקט בסכנת ביטול | אם יש רווח עודף, כל הצדדים נהנים ממנו |
מאיפה יכול להגיע הכסף לחלוקה
- חיסכון בהיטל ההשבחה. אם השמאי המכריע יפחית את ההיטל מעבר לרף מוגדר, אחוז מהחיסכון יועבר לטובת בעלי הדירות.
- עליית מחירי המכירה. אם הדירות החדשות יימכרו במחירים גבוהים מאלה שבדו"ח האפס, חלק מהרווח העודף יחולק בין הדיירים ליזם לפי יחס מוסכם.
הזמן עולה כסף
אם יש דבר אחד שהמקרה הזה הבהיר, זה כמה עולה כל חודש של עיכוב.
המחיר הנסתר של עיכוב
כשהפרויקט עומד והמשא ומתן נגרר חודש אחרי חודש, מצטברות הוצאות:
- תשלומים שוטפים לעורכי דין, שמאים, אדריכלים ויועצים.
- שינויים בריבית שמשפיעים על עלויות המימון.
- התייקרות תשומות הבנייה: בטון, ברזל, שכר עבודה.
- שחיקה באמון ועייפות של בעלי הדירות.
למה צריך דד-ליין קצר וברור
במקרה הבוחן היזם הציב לנציגות הדיירים דד-ליין של שבוע לקבלת החלטה עקרונית: ממשיכים לפי המתווה המעודכן או מפסיקים את המשא ומתן. בפועל ההחלטה התקבלה רק אחרי כחודשיים.
דד-ליין לא חייב להיתפס כאיום. הוא פשוט מכריח את כולם לשבת ולהחליט, במקום לדחות עוד ישיבה ועוד ישיבה. גם כשהוא לא נשמר במדויק, כמו אצלנו, הוא מזיז דברים.
לומר מראש איפה הגבול
יזם מקצועי צריך לדעת מה הקווים האדומים שלו. אם בדרישות מסוימות הפרויקט הופך להפסדי, עליו לומר זאת בגלוי. עדיף להיפרד בכבוד מאשר לחתום על הסכם שאי אפשר יהיה לממש.
מה הייתי ממליץ לכל אחד מהצדדים
מהמקרה הזה יצאו כמה מסקנות מעשיות, וכל צד יכול לקחת מהן משהו אחר.
לנציגות הדיירים
- תשוו למה שיש לכם היום, לא למה שהובטח פעם. דירה חדשה ובטוחה עם 9 מ"ר נוספים שיוצאת לפועל עדיפה בהרבה על 16 מ"ר שנשארים על הנייר.
- תמנו שמאי מטעמכם. אל תסתמכו על שמועות או תחושות בטן. שמאי מקרקעין מנוסה צריך לבחון את דו"ח האפס, לשבת עם השמאי של היזם ולבדוק אם ההנחות הכלכליות מוצדקות.
- דרשו מנגנון חלוקת רווחים. אם נראה לכם שהיזם זהיר מדי בהנחות שלו, אל תריבו על המטרים מראש. דרשו סעיף שיבטיח שאם היזם ירוויח יותר או ישלם פחות מס, גם אתם תיהנו מזה.
- תעדכנו את כל הדיירים. כשמשהו בתמורות משתנה, עדיף לאסוף את כולם ולהסביר את הרקע הכלכלי, לפני שהשמועות עושות את זה במקומכם.
- אל תמשכו זמן. עיכובים פועלים כמעט תמיד לרעת הדיירים. כשהעלויות עולות, הסיכוי לתמורות גבוהות יותר רק יורד.
ליזמים
- שקיפות מלאה מול הנציגות. אל תנחיתו בשורות רעות ברגע האחרון. שתפו את הנציגות והשמאי שלה בנתוני דו"ח האפס, בתכתובת מול הבנק ובחישובי ההיטלים. דיירים שרואים את המספרים מתווכחים פחות על כוונות.
- אל תחתמו על הסכמים גבוליים. אל תבטיחו תמורות מופרזות כדי לסגור עניין, מתוך מחשבה ש"יהיה בסדר". פרויקט שלא עומד בדרישות הליווי ייעצר בהמשך ויגרום נזק תדמיתי וכלכלי.
- הציבו גבולות ולוח זמנים. הגדירו מועד להחלטות, הבהירו מה היכולת הכלכלית של הפרויקט ומתי אי אפשר להמשיך. החלטה מהירה, לכאן או לכאן, חוסכת הרבה משאבים.
- הציעו פתרונות יצירתיים. כשקשה לדיירים לקבל ירידה בתמורות, הציעו חלופות שלא מעמיסות על דו"ח האפס, כמו קרן שדרוגים מותנית ברווח או השתתפות בחיסכון בהיטל.
לעורכי הדין
- נסחו את חלוקת הרווחים בבהירות. הסעיף צריך לכלול מועדים מדויקים, הגדרה חד משמעית של "חיסכון" ו"רווח עודף", ואת אופן החישוב והחלוקה.
- הפרידו בין הרישוי למחלוקות הכספיות. אל תתנו למשא ומתן הכספי לעצור את הגשת התוכניות ואת התקדמות הרישוי.
- קבעו מנגנון מהיר ליישוב מחלוקות. למשל פנייה לשמאי או בורר מוסכם בתוך זמן קצר, כמו 14 יום, כשיש חילוקי דעות שמאיים במהלך הדרך.
לשמאים וליועצים הכלכליים
- שיח מקצועי פתוח. שמאי הדיירים ושמאי היזם אינם יריבים. כדאי שישבו יחד, ישוו עסקאות באזור (במקרה הזה אזור 3 בתל אביב) ויבחנו במשותף את תחשיבי ההיטלים ומקדמי הדחייה.
- בדיקה רצינית של מקדם הדחייה. בפרויקטים שמתעכבים, כדאי ליישם מקדמי דחייה עדכניים שתואמים את ההכרעות של שמאים מכריעים וועדות ערר.
- ניתוחי רגישות. לצד התרחיש המרכזי, הציגו מה קורה לרווחיות אם מחירי המכירה עולים או יורדים ב-5%, או אם ההיטל משתנה. כך הצדדים מחליטים לפי נתונים ולא לפי הערכות באוויר.
מה בסוף מכריע
פרויקט התחדשות עירונית מוצלח הוא לא כזה שבו צד אחד ניצח והשני הפסיד. הוא פרויקט שיוצא לפועל, נבנה באיכות טובה ומסתיים בזמן, בצורה הוגנת ורווחית לכל המעורבים.
במקרה שלנו, מה שהזיז את הדברים לא היה ניצחון בוויכוח על המטרים. זה היה הרגע שבו שני הצדדים הבינו מה הבנק מוכן לממן, והתחילו לדבר על מנגנון שיפצה את הדיירים אם המציאות תתברר טובה מהתחזית. התבצרות בעמדות רק האריכה את הדרך לשם.
מי שמתלבט בינתיים בין מגורים בשכירות לבין קנייה ימצא עוד מידע במדריכים לשכור או לקנות דירה ושכירת דירה בתל אביב.
התכנים באתר נכתבים ונערכים על ידי צוות האתר, תוך הסתמכות על מקורות שונים ומידע זמין לציבור. המטרה היא לעזור להבין נושאים חשובים ולשאול את השאלות הנכונות.
המידע באתר הוא כללי בלבד ואינו מהווה ייעוץ מקצועי, משפטי, רפואי, פיננסי או אחר. בכל נושא ספציפי יש לפנות לייעוץ של בעל מקצוע מוסמך. השימוש בכל תוכן או מידע המופיע באתר נעשה על אחריות המשתמש בלבד.